
 (55) 3922-0000
Janeiro de 2027: o que muda na nota fiscal e no preço da sua empresa
Em janeiro de 2027 o PIS e a Cofins acabam e a CBS passa a ser cobrada. Veja o que muda na nota, no preço e nos créditos da sua empresa, e o que fazer até dezembro.
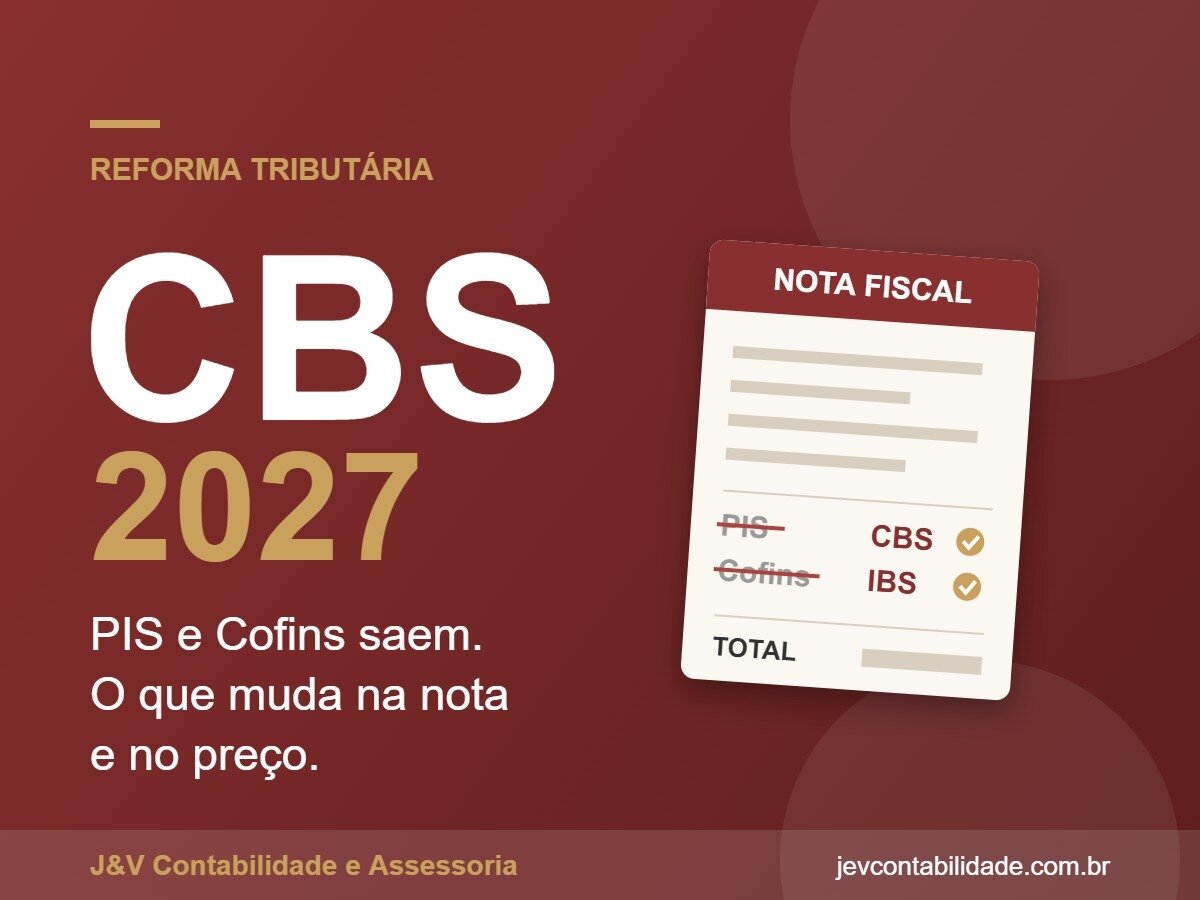
Em 1º de janeiro de 2027 acontece a mudança mais concreta da reforma tributária até agora: o PIS e a Cofins deixam de existir e a CBS (Contribuição sobre Bens e Serviços) passa a ser cobrada de verdade. Em 2026 ela só apareceu na nota como teste. A partir de janeiro, ela pesa no caixa e no preço.
O que muda em janeiro
- PIS e Cofins acabam para as vendas feitas a partir de 1º/01/2027 (Emenda Constitucional 132/2023, art. 126 do ADCT).
- A CBS entra no lugar. O TCU calculou a alíquota de referência em 11,3%. Quem fixa o número oficial é o Senado, que tem até 15 de dezembro de 2026 (LC 214/2025, art. 349, § 1º, II, com o prazo prorrogado em 45 dias pelo art. 353, § 2º). Se a fixação passar de 22 de dezembro, vale o cálculo do TCU até a resolução sair (art. 349, § 2º).
- Em 2027 e 2028 a CBS cobrada é 0,1 ponto menor que a referência (LC 214/2025, art. 347). Se o Senado mantiver 11,3%, a nota sai com CBS de 11,2%.
- O IBS continua em 0,1% (0,05% estadual + 0,05% municipal) em 2027 e 2028 (LC 214/2025, art. 344). ICMS e ISS seguem normalmente até a transição deles, que começa em 2029.
O que muda na nota fiscal
A CBS e o IBS são calculados "por fora": aparecem destacados e somam no total da nota, diferente do ICMS, que fica embutido no preço. E a base deles não inclui o ICMS, o ISS nem o próprio IBS/CBS (LC 214/2025, art. 12).
Na prática, seu sistema emissor precisa estar parametrizado com a classificação tributária correta de cada produto ou serviço. Erro aqui deixa de ser detalhe: a nota é a prova do crédito do seu cliente.
O que muda no preço
Quem embutia PIS e Cofins no preço precisa refazer a conta. O PIS/Cofins sai de dentro do preço e a CBS entra por fora. O valor final para o cliente pode subir, cair ou ficar parecido. Depende do regime da sua empresa e de quanto crédito você terá nas compras.
Para fazer essa simulação, fale com a J&V.
E os créditos?
- Créditos de PIS/Cofins que sobrarem não se perdem. Eles continuam válidos e poderão abater a CBS, desde que estejam escriturados na EFD-Contribuições (LC 214/2025, art. 378).
- Na CBS, o crédito é amplo, mas depende de o fornecedor ter pago o tributo (LC 214/2025, art. 47). Comprar de fornecedor desorganizado pode custar caro.
- Há regra de crédito presumido sobre estoques existentes em 1º/01/2027 para alguns casos (LC 214/2025, art. 381). Vale conferir se a sua empresa se enquadra.
E quem é do Simples Nacional?
Quem continua com o IBS e a CBS dentro do DAS segue pagando pela guia única. O cliente empresa que compra de você só aproveita como crédito o valor de IBS/CBS que você recolhe no DAS, menor do que no regime regular, e isso pode pesar nas vendas para outras empresas. Esse é o ponto da escolha entre ficar no DAS ou ir para o regime híbrido. Vamos tratar disso em um texto específico.
O que fazer até dezembro
- Confirmar com o fornecedor do seu sistema emissor que as notas de janeiro sairão com CBS e IBS corretos.
- Revisar a tabela de preços com a nova conta: sem PIS/Cofins, com CBS por fora.
- Levantar e escriturar os créditos de PIS/Cofins até dezembro.
- Planejar o caixa do início do ano: a CBS passa a ser paga de verdade a partir das vendas de janeiro.
- Rever contratos de longo prazo que citam "impostos inclusos".
Atenção: a alíquota de 11,3% ainda depende da resolução do Senado. Atualizaremos este texto quando ela for publicada.
Ficou com dúvida sobre como isso afeta a sua empresa? Fale com a J&V pelo WhatsApp (55) 3922-0000.
Base legal: Emenda Constitucional 132/2023 (art. 126 do ADCT); Lei Complementar 214/2025, arts. 12, 47, 344, 347, 349, 353, 378 e 381. Texto atualizado em novembro de 2026.